L’achat du terrain constitue généralement la première étape d’un projet de construction. De nos jours, les procédures d’obtention de permis de construire ont tendance à se rallonger et les lois rendent l’acquisition d’une parcelle plus risquée (dézonage, changement d’affectation, longueurs administratives…).
C’est pourquoi la quasi exclusivité des ventes sont aujourd’hui conditionnées par l’obtention de ce permis. Cela signifie que les personnes intéressées par un terrain deviennent des promettant-acquéreurs et déposent un montant (généralement 10% de la valeur du terrain) sur un compte de consignation qui reste bloqué chez le notaire et qui sera libéré avec le solde lors de la réception du permis.
Les procédures pour la délivrance d’une autorisation de construire sont propres à chaque Commune et les délais d’obtention varient de 3 mois à près d’une année (hors délai d’opposition). C’est pourquoi nous recommandons à toute personne concluant ce type de contrat de s’engager uniquement sur la date de dépose du projet aux autorités et non sur la date d’obtention du permis. L’intervalle de temps nécessaire à votre architecte pour concevoir le projet de vos souhaits est connu alors que le délai d’obtention du permis est difficilement maîtrisable.
S’ajoutent à cela le fait que les autorités peuvent exiger des modifications de projet, des ajustements esthétiques ou des compléments d’informations et le risque non négligeable d’une opposition au projet par une tierce personne.
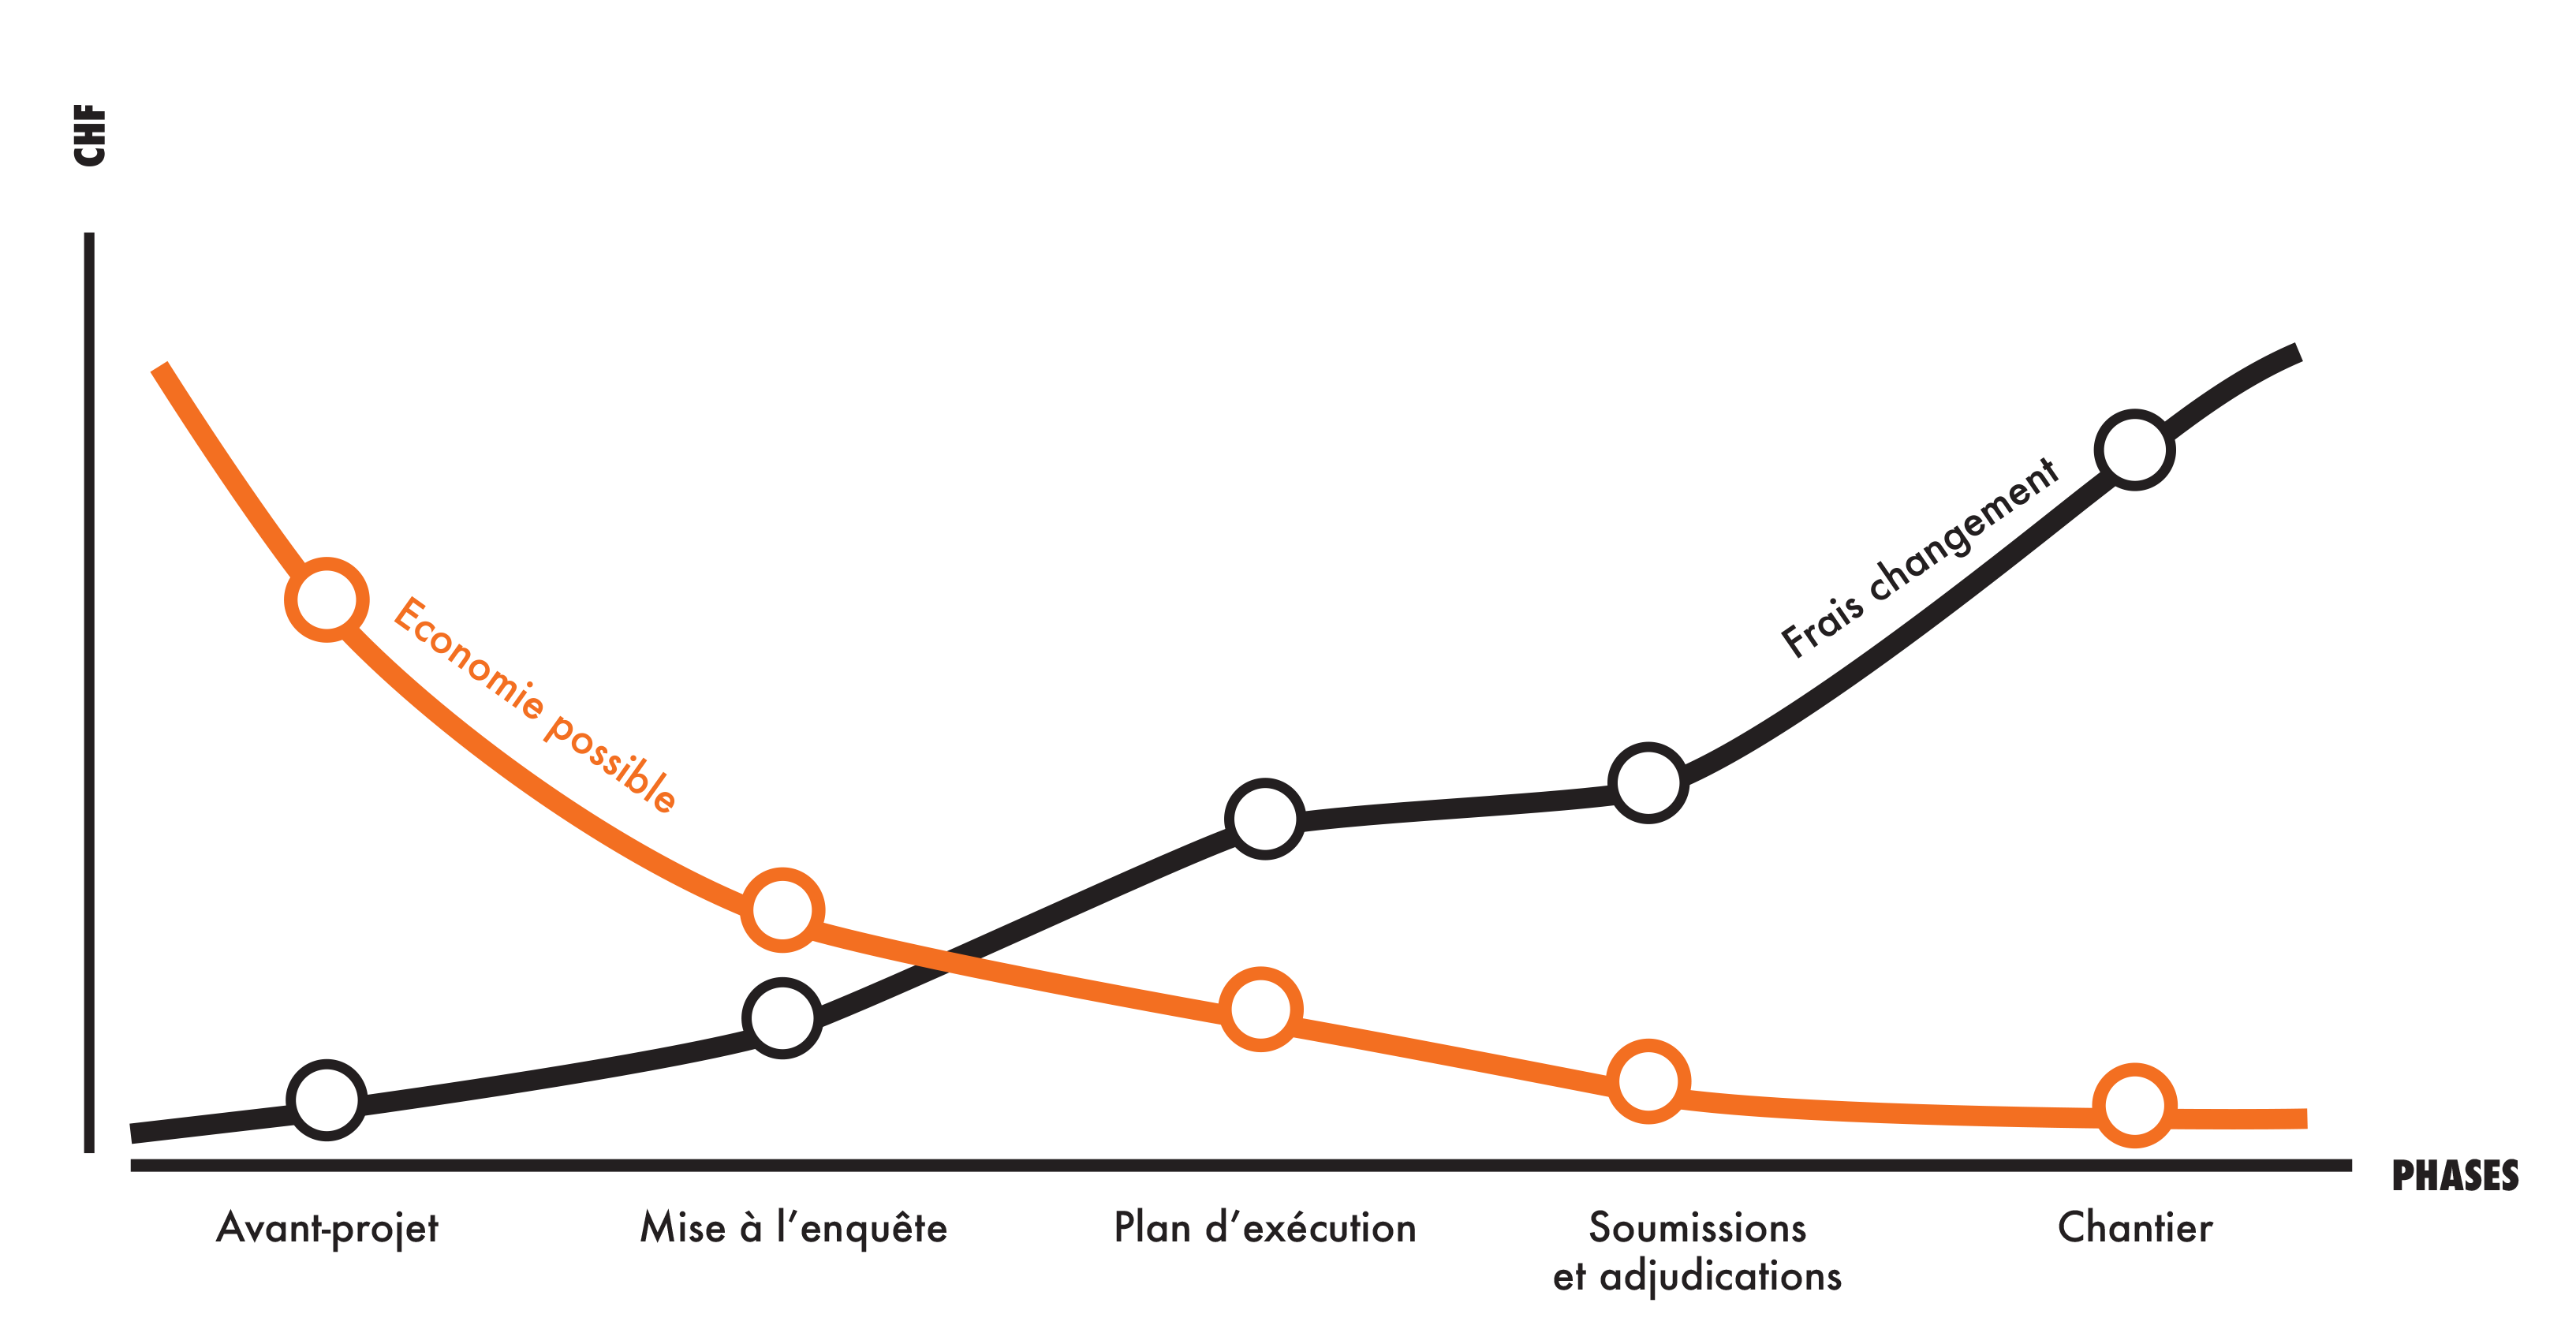
Dans tous les cas, il est important de ne pas trop se précipiter dans cette phase de création et de conception du projet de vos souhaits. En effet, c’est lors de celle-ci que les changements ne coûtent pas cher, et que l’optimisation du projet par rapport au budget ne représente pas des frais importants.
Le plan financier
La prochaine étape à concrétiser en parallèle de l’avancement du projet architectural est la préparation du plan financier en vue de l’obtention du crédit hypothécaire. Tous les organismes bancaires exigent ce document pour octroyer un crédit de construction à leurs clients.
Nous travaillons donc généralement en phase de projet avec un plan financier partiel, c’est à dire que nous détaillons précisément les frais administratifs (taxes de raccordement, permis de construire, taxe de protection civile…), les honoraires de tous les intervenants (ingénieur civil, géomètre, thermicien, architectes…) et les frais de préparation du terrain.
Les crédits de construction ne sont octroyés que lors de la réception du permis de construire. La mise à l’enquête d’un projet représente donc un risque financier pour le Maître d’Ouvrage dans la mesure où des frais devront être avancés par ce dernier (honoraires d'architecte, géomètre, thermicien).
L’obtention du crédit hypothécaire
La croyance populaire dit que devenir propriétaire, c’est ne plus jamais payer de loyer. Dans les faits, ce n’est pas exact, car le vrai propriétaire du bien immobilier acquis reste la banque à qui il faut payer des intérêts.
Avant d’entreprendre un projet d’achat, il est donc primordial de faire le point sur sa situation financière. N’hésitez pas à consulter plusieurs établissements et à faire jouer la concurrence.
1 | L’apport en fonds propres
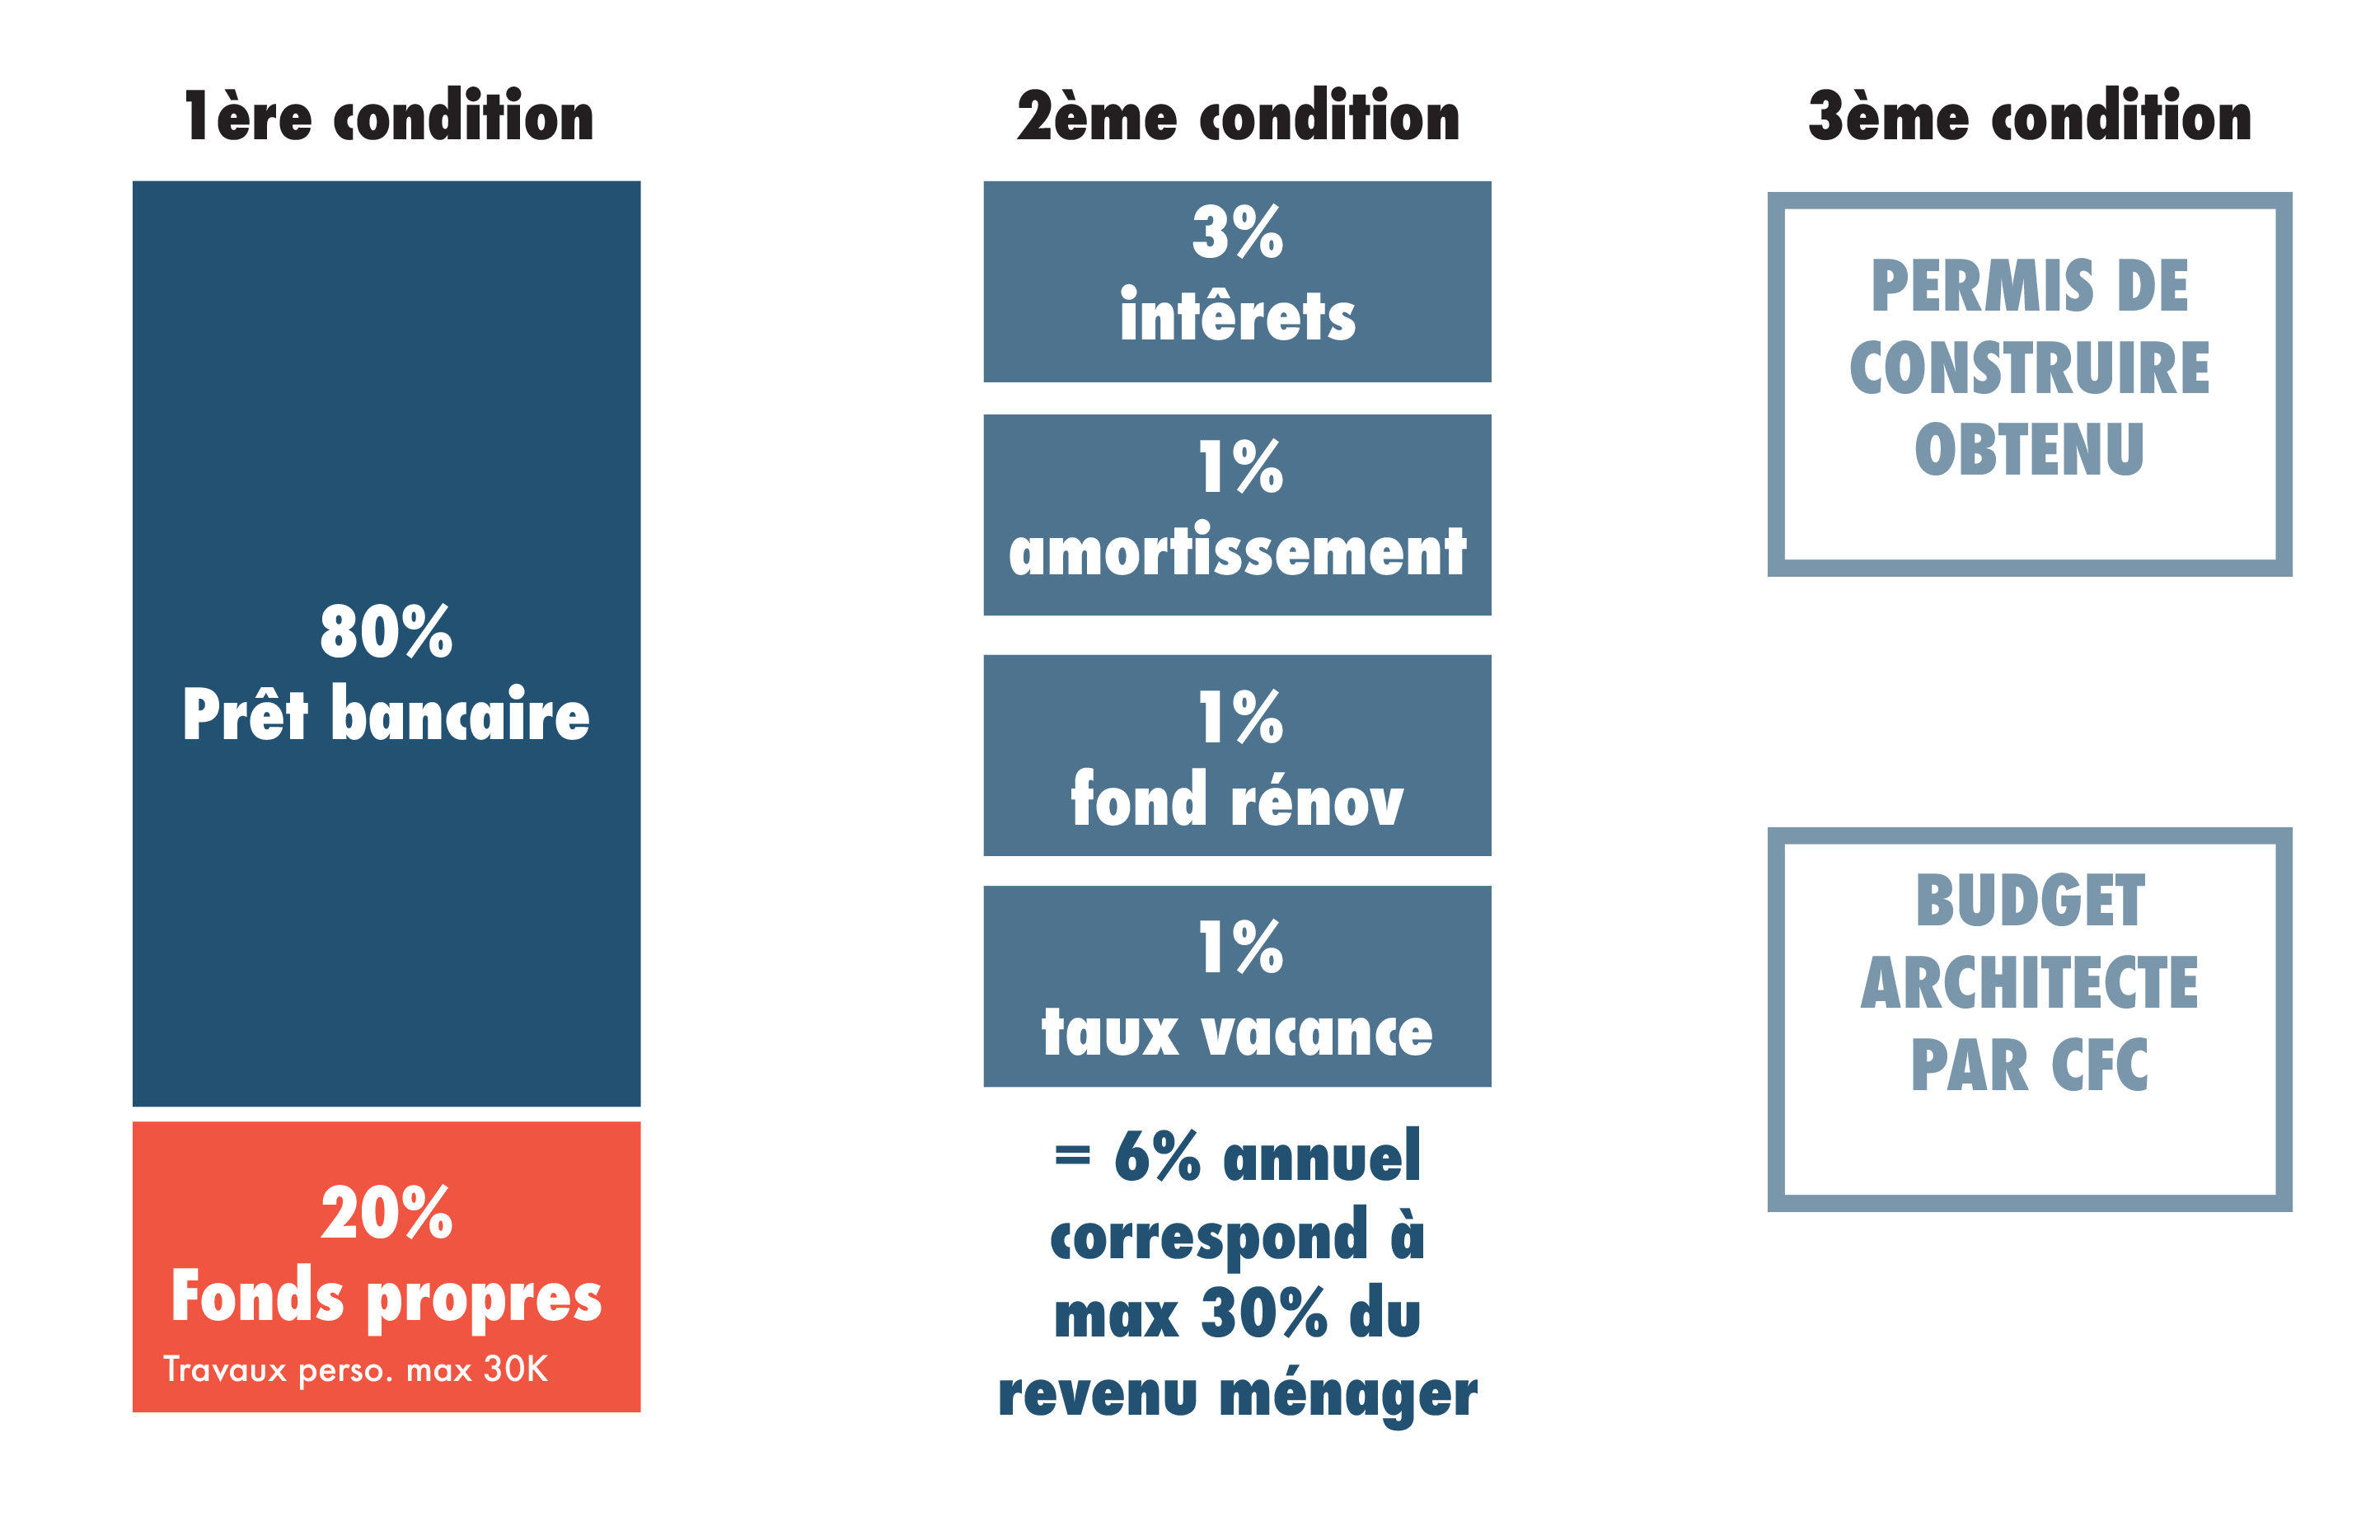
A l’heure actuelle, tout achat immobilier requiert un apport en fonds propres s’élevant généralement à 20% du prix du bien à acquérir. Cet apport peut se faire sous plusieurs formes: en cash, en assurance 3ème pilier ou en 2ème pilier (max. 10%).
2 | Tenue de charges
Le deuxième élément que la banque va analyser est la capacité à tenir l’emprunt des requérants. Afin de vérifier leur solvabilité, elle effectue le calcul suivant : 6% de tenue de charge. Le revenu ménager annuel des requérants doit donc être au minimum 3 fois supérieur à ce montant.
En conclusion : acheter ou construire un bien c’est généralement les économies et le projet d’une vie. Bien qu’effrayant de prime abord, c’est surtout une belle aventure qu’il s’agit de bien préparer.
Partager